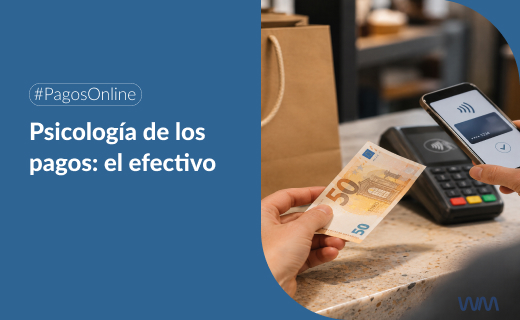
Una persona entra en una tienda y encuentra algo que llevaba tiempo queriendo comprar. Cuesta 50€. Parece un precio razonable y decide adquirirlo. En ese momento llega el instante de pagar. Este comprador saca un billete de 50€ de la cartera y lo entrega. La otra opción es acercar el teléfono al terminal de pago y escuchar ese pequeño pitido que confirma que la compra está hecha.
El producto y el precio no cambian, pero la experiencia es ligeramente diferente. ¿Se siente igual el gasto?
Piénsalo un momento. Cuando entregas un billete, ves físicamente cómo el dinero desaparece de tus manos. Cuando utilizas una tarjeta, el proceso sucede en segundos y, en ocasiones, apenas necesitas mirar la cantidad que estás pagando.
Aunque desde el punto de vista económico ambas transacciones son equivalentes, Si pensamos en la psicología del pago, esta experiencia puede ser muy diferente. Y esto tiene nombre: psicología del pago.
Durante muchos años, los investigadores han estudiado cómo influye el método de pago en nuestras decisiones de compra. Sus descubrimientos cuestionan una idea que solemos dar por sentada: que gastar una cantidad determinada siempre nos produce la misma sensación. Pero la realidad es en verdad mucho más interesante.
¿Qué es la psicología del pago y cómo influye en nuestras compras?
La psicología del pago estudia cómo percibimos, experimentamos y tomamos decisiones relacionadas con el desembolso de dinero.
No se limita a analizar cuánto estamos dispuestos a gastar. También investiga qué sentimos cuando pagamos, cómo influye el contexto y por qué preferimos determinados métodos de pago frente a otros. Uno de sus conceptos más conocidos es el pain of paying, que podemos traducir como «dolor de pagar». Este término describe la sensación psicológica desagradable que puede acompañar al hecho de desprendernos de nuestro dinero. Por supuesto, no se trata de un dolor físico, sino de una experiencia emocional vinculada a la percepción del gasto. Cuando vemos disminuir el dinero disponible, somos más conscientes del coste de nuestra decisión. Pero esa percepción puede cambiar cuando el pago se realiza de forma electrónica.
¿Por qué pagar en efectivo puede doler más?
El efectivo convierte el desembolso en una experiencia tangible. Hay que contar los billetes, entregarlos y, en ocasiones, recibir el cambio. Son acciones que hacen visible la salida del dinero. Sin embargo, con las tarjetas y otros métodos de pago, la transacción se completa mediante una acción breve y el importe queda registrado digitalmente. No se ve. Esta diferencia ayuda a explicar por qué pagar en efectivo puede generar una mayor sensación de pérdida.
Sin embargo, existe un matiz fundamental: no todas las personas experimentan ese efecto con la misma intensidad. Nuestros hábitos, experiencias y familiaridad con cada método también influyen.
Estos son los datos de una investigación científica de 2026 que aporta nuevas evidencias sobre este fenómeno.
La ciencia lo confirma: un estudio con más de 32.000 participantes
En agosto de 2026, Journal of Consumer Research publicó una investigación titulada A Mega-Replication of the Effect of Cash Versus Card Payment on Pain of Paying: Magnitude, Behavioral Outcomes, and Moderators.
Su objetivo era comprobar si uno de los hallazgos clásicos de la psicología del consumidor seguía siendo válido en un mundo donde las tarjetas y los pagos digitales forman parte de nuestra vida cotidiana. Para ello, los investigadores realizaron 13 estudios de replicación previamente registrados, con una muestra acumulada de 32.371 participantes.
Además, analizaron situaciones de compra que incluían:
- 65 productos diferentes.
- 57 niveles de precio.
- Importes comprendidos entre 1,09 y 400 dólares.
Los resultados respaldaron la existencia del dolor de pagar: en términos generales, el efectivo generó una mayor sensación psicológica de pérdida que la tarjeta. Además de esto, la investigación descubrió algo aún más relevante.
No es lo mismo cuánto gastarías que cuánto estás dispuesto a pagar:
Los investigadores distinguieron dos cuestiones que, aunque parecen similares, no son exactamente iguales. La primera es cuánto dinero termina gastando una persona. La segunda es cuánto estaría dispuesta a pagar por un producto concreto. El estudio encontró que el método de pago tenía un efecto directo más consistente sobre la cantidad gastada que sobre la disposición declarada a pagar.
Es decir, la forma de pagar puede influir en el comportamiento de gasto sin modificar necesariamente de la misma manera el valor que atribuimos a un producto. Los investigadores también comprobaron que el dolor de pagar ayudaba a explicar esa relación y señalaron otro factor especialmente importante: la frecuencia con la que cada persona utiliza efectivo o tarjeta.
Nuestra relación con el dinero no es universal. Se construye también a través de nuestros hábitos.
Lo que para alguien puede ser una operación completamente natural, para otra persona puede generar una mayor sensación de esfuerzo, pérdida o incertidumbre. Esta investigación confirma una tendencia general, pero no significa que todas las personas gasten más cuando utilizan una tarjeta ni que todos los pagos electrónicos provoquen el mismo efecto.
El efecto cashless: ¿gastamos más cuando dejamos de tocar el dinero?
El dolor de pagar está relacionado con otro fenómeno que lleva décadas despertando el interés de los investigadores: el cashless effect, o efecto de los pagos sin efectivo. Este concepto hace referencia a la tendencia a gastar más cuando utilizamos métodos de pago distintos del efectivo. ¿Hasta qué punto está demostrado?
En septiembre de 2024, Journal of Retailing publicó el metaanálisis Less cash, more splash? A meta-analysis on the cashless effect.
Los investigadores reunieron los resultados de 71 trabajos científicos, que aportaban 392 estimaciones de efectos relacionados con los métodos de pago y el comportamiento de gasto y su conclusión fue clara, aunque más matizada de lo que podría sugerir el titular: encontraron un efecto positivo y estadísticamente significativo de los pagos sin efectivo sobre el gasto, pero de magnitud pequeña.
En otras palabras, la tendencia existe, aunque no es especialmente grande ni se manifiesta de la misma manera en todas las situaciones.
El contexto también cambia cómo gastamos
Uno de los hallazgos más interesantes del metaanálisis es que el efecto cashless no depende exclusivamente del método de pago. También importa qué estamos comprando y en qué circunstancias. Por ejemplo, los investigadores observaron que el efecto era más intenso en situaciones de consumo visible o asociadas a la imagen y al estatus. En cambio, era menos pronunciado en contextos de consumo con una función social, como determinadas donaciones. El estudio también detectó que el efecto tendía a ser más fuerte durante periodos de crecimiento económico y que su intensidad había disminuido con el paso del tiempo. Este último punto es especialmente interesante. A medida que los pagos electrónicos se convierten en algo cotidiano, nuestra relación con ellos también evoluciona. La experiencia de pagar no es estática. Cambia con la tecnología, pero también con nosotros.
Este cambio de paradigma se refleja incluso en la forma en que las nuevas generaciones aprenden a relacionarse con el dinero. Un ejemplo curioso es el clásico Monopoly. ¿Quién no recuerda contar billetes de colores para comprar una propiedad o cobrar el alquiler? Pues el juego también ha evolucionado: Hasbro cuenta con ediciones donde los billetes desaparecen y los jugadores utilizan tarjetas bancarias y una unidad electrónica que funciona como un pequeño datáfono para gestionar sus transacciones. Incluso existe una versión que utiliza una aplicación móvil como banco. Lo que antes aprendíamos jugando con dinero físico, ahora también podemos experimentarlo a través de pagos digitales. Una pequeña transformación que ilustra hasta qué punto ha cambiado nuestra manera de representar y entender el dinero.
Y esto plantea una pregunta: si los pagos digitales resultan cada vez más familiares, ¿está desapareciendo el efectivo de nuestras vidas? Los datos muestran una realidad muy interesante.

La paradoja europea: usamos menos efectivo, pero no queremos renunciar a él
El Banco Central Europeo lleva años analizando cómo compran y pagan los consumidores de la zona euro.
Su informe Study on the payment attitudes of consumers in the euro area (SPACE) 2024 revela una tendencia de largo recorrido.
En 2019, el 72 % de los pagos presenciales en la zona euro se realizaba en efectivo. En 2024, esa proporción había descendido hasta el 52 % de las transacciones. Aún con todo, queremos alternativas, incluso cuando no las utilizamos. En 2024, el 55 % de los consumidores de la zona euro declaraba preferir tarjetas u otros medios distintos del efectivo para pagar en establecimientos físicos. Sin embargo, el 62 % consideraba importante o muy importante conservar la posibilidad de pagar en efectivo.
Preferir un método no significa querer renunciar a los demás, ya que es posible utilizar habitualmente una tarjeta y valorar disponer de efectivo como alternativa. O pagar desde el móvil por comodidad, pero cambiar de método cuando necesitamos más control o cuando un instrumento no está disponible. Esta diversidad de preferencias supone un aprendizaje para las empresas: la experiencia de pago no debería construirse sobre la idea de que todos los clientes quieren exactamente lo mismo.
El 35 % de los europeos considera que pagar en efectivo les ayuda a controlar sus gastos
El mismo estudio del Banco Central Europeo revela un dato especialmente relacionado con el dolor de pagar. Cuando se preguntó a los consumidores por las ventajas del efectivo frente a las tarjetas:
- El 41 % destacó el anonimato y la protección de la privacidad.
- El 35 % señaló que el efectivo les permite ser más conscientes de sus gastos.
- El 30 % mencionó que las transacciones se liquidan inmediatamente.
Los participantes podían seleccionar hasta tres respuestas.
El dato del 35 % resulta especialmente interesante porque conecta las preferencias de los consumidores con uno de los mecanismos estudiados por la psicología del pago: la conciencia del desembolso. Cuando pagamos en efectivo, la cantidad de dinero disponible se hace visible. Podemos observar cuánto teníamos antes y cuánto nos queda después. Esto no demuestra por sí solo que el efectivo mejore el control financiero de todas las personas, pero sí muestra que una parte importante de los consumidores percibe esa ventaja.
Lo que psicológicamente puede hacer más incómodo un pago también puede ayudarnos a ser más conscientes de lo que gastamos. Y ahí encontramos una de las grandes paradojas del dinero.
¿Qué ocurre con los pagos contactless?
Una investigación publicada en mayo de 2024 en Journal of Economic Behavior & Organization, titulada Paying in a blink of an eye: it hurts less, but you spend more, profundizó precisamente en esta cuestión.
A partir de datos de una encuesta realizada a consumidores neerlandeses, los investigadores observaron que los pagos electrónicos generaban, en promedio, menos dolor de pagar que el efectivo. El resultado fue especialmente notable en las percepciones asociadas a los pagos contactless y a iDEAL, un método de pago online ampliamente utilizado en Países Bajos.
Además, los participantes percibían el efectivo como el instrumento que más les ayudaba a evitar gastos excesivos, mientras que los pagos contactless ocupaban la posición contraria. Son resultados basados en percepciones declaradas y no deben interpretarse como una demostración de que todos los usuarios de pagos contactless gastan más. Pero sí refuerzan una idea: cuanto menos visible se vuelve el acto de pagar, más importante puede resultar mantener mecanismos que nos ayuden a ser conscientes del gasto.
¿Qué puede aprender una empresa del dolor de pagar?
Hasta aquí hemos explorado qué ocurre cuando entregamos efectivo, qué cambia al utilizar medios electrónicos y por qué nuestra percepción del gasto puede variar. Pero ¿qué tiene que ver todo esto con una empresa que vende productos o servicios?
En verdad es muy interesante, pues el momento del pago no es únicamente una operación técnica. También es el instante en que el consumidor confirma una decisión económica, lo que significa que diseñar una buena experiencia de cobro requiere comprender algo más que los métodos de pago disponibles.
1. Reducir la fricción no significa ocultar el gasto
Una empresa puede facilitar el proceso de pago sin hacer menos visible la cantidad que el consumidor está desembolsando.
Mostrar claramente el precio final, los gastos adicionales y las condiciones de compra permite que el cliente comprenda su decisión antes de autorizarla. Esta transparencia es especialmente relevante en un contexto donde muchas transacciones pueden completarse en apenas unos segundos.
Un proceso de pago bien diseñado no debería hacer que el cliente deje de pensar en el dinero que está gastando, sino permitirle pagar sin obstáculos innecesarios.
2. No todos los consumidores experimentan el gasto de la misma manera
La investigación de 2026 sobre el dolor de pagar demostró que nuestros hábitos influyen en la intensidad del efecto. Por tanto, no podemos asumir que todas las personas perciben del mismo modo una transacción electrónica. Esto supone un reto para las empresas: entender las características de sus clientes y evitar que el proceso de cobro dependa de una única forma de interacción.
Ofrecer alternativas de pago apropiadas para cada negocio puede contribuir a respetar distintas preferencias y hábitos. La clave no está en multiplicar opciones sin criterio, sino en permitir que el consumidor utilice un método que conoce y comprende.
3. La información también forma parte de la experiencia de pago
La psicología del pago nos recuerda que la percepción del gasto puede cambiar según cómo se representa una transacción. Por eso, el diseño visual y la información que acompaña al proceso de cobro merecen atención.
Un importe final claramente identificado, las condiciones de una suscripción o el detalle de los cargos pueden ayudar a que el cliente comprenda qué está autorizando. Esto no garantiza una mayor conversión, pero permite construir procesos más transparentes y evaluar su funcionamiento a partir de las necesidades reales del negocio.
4. El futuro de los pagos debe combinar innovación y conciencia del gasto
Las tecnologías de pago seguirán evolucionando. Pero a medida que las transacciones se vuelven menos tangibles, aparece una pregunta que merece acompañar esa transformación:
¿Cómo podemos hacer que pagar sea más sencillo sin perder la conciencia de lo que estamos pagando?
Las investigaciones no ofrecen una solución universal para todas las empresas. Lo que sí muestran es que el método de pago puede modificar nuestra experiencia psicológica y que esa relación merece tenerse en cuenta al diseñar nuevos procesos de cobro.
Wannme: tecnología de pagos que pone a las personas en el centro
La investigación sobre la psicología del pago demuestra que el dinero no se experimenta igual en todas las transacciones, incluso cuando el importe es idéntico y nuestros hábitos, percepción del gasto y método utilizado influyen en esa experiencia.
Por eso, con Wannme, ofrecemos a las empresas una plataforma que permite integrar distintos métodos de pago y personalizar sus procesos de cobro. Desde tarjetas y Bizum hasta transferencias y otras alternativas, nuestras soluciones permiten adaptar las opciones disponibles a las necesidades de cada negocio. También contemplamos opciones de cobro en efectivo a través de puntos físicos en determinados mercados, ofreciendo una tecnología capaz de adaptarse a diferentes formas de pagar, manteniendo la transparencia y el control sobre cada transacción.
Conclusión: el dinero no cambia, pero la forma de sentirlo sí
Volvamos a los 50 € del principio. Se trata de un solo producto con un precio y dos formas diferentes de pagar. La ciencia demuestra que la experiencia psicológica del desembolso puede cambiar dependiendo del método utilizado. El efectivo hace visible la salida del dinero y, en términos generales, puede generar un mayor dolor de pagar que la tarjeta. Ese efecto psicológico también ayuda a explicar por qué, en determinadas circunstancias, los consumidores pueden gastar más cuando utilizan medios distintos del efectivo, aunque podemos concluir algo muy interesante:
Que pagar duela menos no significa necesariamente que estemos tomando una decisión mejor.
Preguntas frecuentes sobre la psicología del pago
¿Qué es el dolor de pagar?
El pain of paying o dolor de pagar es la sensación psicológica desagradable que puede acompañar al desembolso de dinero. Los estudios han encontrado que generalmente es más intensa cuando se paga en efectivo que cuando se utiliza una tarjeta.
¿Por qué pagar en efectivo puede doler más que pagar con tarjeta?
Porque la entrega física del dinero hace más visible el desembolso. La investigación científica ha encontrado diferencias en el dolor psicológico asociado a ambos métodos, aunque el efecto depende de los hábitos y características de cada consumidor.
¿Por qué podemos gastar más con tarjeta que con efectivo?
Los estudios identifican una tendencia denominada cashless effect: en determinadas circunstancias, los métodos de pago sin efectivo se asocian a un mayor gasto. El dolor de pagar es uno de los mecanismos que ayudan a explicar ese efecto, cuya magnitud general es pequeña.
¿El efectivo nos ayuda a controlar mejor el dinero?
Puede favorecer la percepción del gasto para algunos consumidores. Según el BCE, el 35 % de los encuestados en la zona euro consideraba en 2024 que el efectivo les ayudaba a ser más conscientes de sus gastos. Es una percepción declarada, no una garantía de mejor control financiero.
¿Los pagos contactless reducen el dolor de pagar?
Una investigación publicada en 2024 encontró que los consumidores neerlandeses encuestados percibían los pagos contactless como menos dolorosos que los pagos en efectivo. Esto no demuestra que todas las personas reaccionen de la misma forma.
¿Por qué es importante la psicología del pago para las empresas?
Porque ayuda a comprender cómo los consumidores experimentan el momento de pagar. Este conocimiento puede orientar el diseño de procesos de cobro más transparentes, accesibles y adaptados a distintas preferencias.